KICKSTAR EUROPE AMSTERDAM: TENDENCIAS EN DATA CENTERS
Por cortesía de Enrico Boscaro, Marketing Manager HVAC Industrial, Carel Industries
Está claro para todos que vivimos en un mundo digital e hiperconectado. Incluso la trágica situación que estamos experimentando revela cómo Internet y la conectividad se han convertido en una parte esencial de nuestra vida: infraestructuras en continuo crecimiento que respaldan, completan e incluso a veces sustituyen algunas de nuestras acciones cotidianas, como el trabajo o la formación.
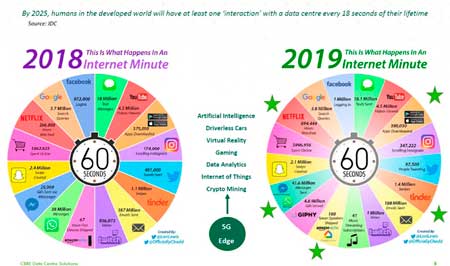
La imagen a continuación es bastante significativa (fuente: International Data Corporation), y muestra qué sucede en un minuto en Internet como si fuera un año (Instagram duplica el número de interacciones, y Netflix casi las triplica). Impulsado por el IoT, análisis, etc., se espera que en el 2025 todas las personas en el mundo industrializado interactúen con un centro de datos una vez cada 18 segundos en su vida.
Además, las innovaciones tecnológicas se suceden extremadamente rápido en esta industria. De hecho, es una de las industrias más dinámicas a nivel mundial, con tendencias que cambian de año en año.
En este sentido, en enero de este año asistí a la conferencia “Kickstarter Europe” en Amsterdam. Este es un evento que se realiza desde hace varios años en la capital de Holanda, una ciudad que también es uno de los principales centros de data centers en Europa, parte del área llamada FLAP (Frankfurt Londres Amsterdam Paris, y a menudo se añade D para Dublín). Fue una excelente oportunidad para conocer a los principales operadores del sector, asistir a muchas presentaciones interesantes y compartir información sobre las principales tendencias que se esperan en Europa a corto y medio plazo.
Estas son algunas de las principales ideas que surgieron y que encuentro particularmente interesantes.
La primera tendencia es, sin duda, la evolución de la informática en la nube: ciertamente, esto no es nada nuevo y, de hecho, se estima que entre el 70 y el 90% de las organizaciones utilizan la nube. Según varias encuestas, la nube representa la primera opción para el desarrollo de infraestructuras de TIs; sin embargo, también existe una tendencia hacia lo que se llama TI híbrida, es decir, una cartera de diferentes tecnologías y diferentes proveedores que coexisten para las diversas aplicaciones utilizadas por una organización. No se espera que aumenten las inversiones en los centros de datos en las instalaciones, es decir, administrados por las propias empresas; así, algunos expertos han afirmado que en el futuro caerán del 70% actual a menos del 20% de las nuevas soluciones, y serán reemplazadas por soluciones que comprenden una mezcla de:
- Servicios en la nube, conocidos como SAAS – Software As A Service (por ejemplo, el correo electrónico de Google).
- Commom Location (Co Lo), ubicación común, servicios para instalar servidores de la empresa, IAAS – Infraestructure As A Service.
- Servicios en la nube que ofrecen plataformas estándar para crear soluciones en la nube, como AWS o Microsoft Azure, también conocido como PAAS – Platform As A Service.
Sin embargo, la nube no es el destino final ni una simple herramienta, sino que está generando oportunidades gracias a la posibilidad de procesar datos y proporcionar servicios digitales a los llamados puntos de contacto digitales, es decir, todos aquellos dispositivos que interactúan con los usuarios pero que están conectados y componen el IoT.
La siguiente figura representa el escenario complejo y convergente en el que la nube representa tanto una solución para TI empresarial como un punto de intersección con puntos de contacto digitales y, por lo tanto, una oportunidad para el negocio digital.
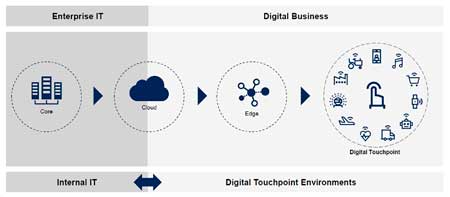
El gráfico descrito anteriormente también muestra los edge data centers, centros de datos en el borde, que ahora son una realidad. Si bien los centros de datos muy grandes (hiperescala) están impulsando el crecimiento, las encuestas predicen que para 2025 todos los operadores duplicarán al menos sus inversiones en este segmento. Los centros de datos de hiperescala, impulsados por la nube y CoLo, crecieron un 25% en 2019 en FLAP-D. Para hacer una comparación, en 2015 se construyeron alrededor de 65MW de centros de datos para CoLo, con más de 200 transacciones, mientras que en el último año los primeros cinco centros de datos superaron este valor.
Sin embargo, las aplicaciones futuras necesitarán cada vez más ventajas para mitigar los efectos de la latencia debido a la congestión de la red. Ya hace 10 años que Amazon estimó que un retraso de 100 ms en la respuesta puede causar una caída del 1% en las ventas, mientras que se cree que en el comercio financiero, un retraso de 5 ms en comparación con la competencia puede causar pérdidas de has 4 millones $ por segundo, tanto que la directiva MiFid II sobre mercados financieros ha establecido el principio de igualdad de latencia para garantizar una competencia leal. Las tecnologías cada vez más “dominantes”, como las ciudades inteligentes o los automóviles autónomos, requerirán baja latencia por razones aún más importantes, lo que hace necesaria una arquitectura con pequeños centros de datos locales.
Por lo tanto, el crecimiento de todo el ecosistema presenta varios desafíos, que van desde espacio, hasta la energía y el capital humano necesario para crear y administrar nuevos centros de datos.
Algunas presentaciones se centraron sobre todo en la ciberseguridad, que se está volviendo esencial dada la importancia del negocio (según IDC, para 2021 se digitalizará el 50% del PIB) y la cantidad de dispositivos, que en los próximos cinco años podrían alcanzar los 50.000 millones.
Hay varias guías en progreso, y la norma EN50600 para centros de datos incluye la seguridad física como un requisito esencial: las claves de protección definidas en esta norma representan un enfoque de seguridad global destinado a garantizar la continuidad del negocio en el caso de sucesos accidentales, ataques cibernéticos, piratería y acceso no autorizado.
Todo esto se valora no como simples requisitos, sino como una verdadera evaluación de riesgos, utilizando por ejemplo los estándares establecidos en la norma EN31010. Esta perspectiva ofrece una visión más amplia de la ciberseguridad, que en el sentido más estricto se refiere tradicionalmente a los ataques de piratas informáticos en Internet. Uno de los casos más interesantes presentados se refería a Hydro (www.hydro.com), una compañía que sufrió daños de 30-35 millones de € debido a un “ataque cibernético” que comenzó en una de sus propias fábricas, un caso de la llamada “contaminación interna”.
Una empresa enorme y de rápido crecimiento como los centros de datos, es por su propia naturaleza compleja y, por lo tanto, siempre se necesitarán nuevas habilidades y profesionalismo.